Agricultura
Juros longos elevam custo do crédito e pressionam investimentos no agronegócio
Alta das taxas futuras encarece financiamentos, reduz prazos de captação e compromete a viabilidade de projetos.
BATANEWS/OPR
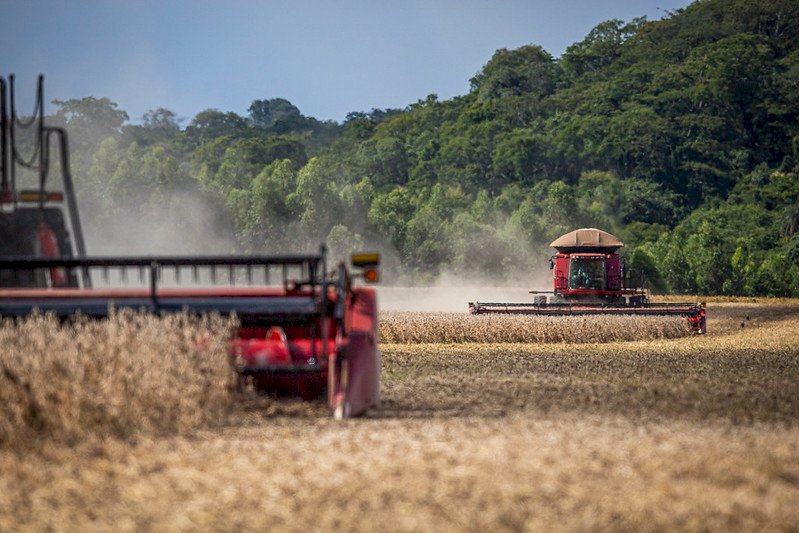
A elevação dos juros de longo prazo encarece o financiamento do agronegócio, reduz a capacidade de investimento de produtores e empresas e amplia a pressão sobre o fluxo de caixa das operações. Mesmo sem uma nova alta da Selic, a deterioração das expectativas econômicas já se reflete no custo do crédito, uma vez que empréstimos, debêntures e operações estruturadas são precificados com base nas taxas futuras. A avaliação é da consultora de agro Amanda Coura, que analisa os efeitos da política monetária sobre o setor após a decisão do Comitê de Política Monetária (Copom) de interromper o ciclo de redução dos juros.
Consultora de agro Amanda Coura: “Mais do que uma agenda macroeconômica, o compromisso fiscal é uma condição necessária para reduzir o custo do crédito e permitir que o agro continue investindo e crescendo” – Foto: Divulgação
Segundo Amanda, a manutenção da Selic em 13,75% interrompeu uma sequência de cinco cortes consecutivos e sinalizou uma mudança nas condições econômicas. Mais do que a fotografia atual da economia, a decisão reflete a deterioração das expectativas após as eleições e a preocupação do mercado com a condução das contas públicas.
A falta de clareza sobre a trajetória fiscal elevou o prêmio de risco, pressionou o câmbio e, principalmente, os juros de médio e longo prazo. Esse movimento aparece na curva de juros futuros, que passou a incorporar um custo maior para financiar o país em prazos mais extensos.
Antes das eleições, o contrato de Depósito Interfinanceiro (DI) com vencimento em janeiro de 2028 negociava próximo de 12,8% ao ano. Atualmente, está ao redor de 14,4%. Nos vencimentos de 2029 e 2031, as altas foram ainda mais expressivas, de aproximadamente 2,2 e 2,5 pontos percentuais, respectivamente. Enquanto a variação na ponta curta foi relativamente pequena, os juros de longo prazo voltaram a superar 15%. “Isso mostra que a principal mudança não ocorreu na taxa de hoje, mas no preço que o mercado passou a exigir para financiar o país por prazos mais longos”, explica a consultora.
Crédito mais caro
A diferença entre a Selic vigente e os juros futuros é determinante para entender o custo de financiamento das empresas. Na prática, as condições de crédito não dependem exclusivamente da taxa básica de juros. Empréstimos, debêntures e operações estruturadas também consideram a curva futura, acrescida de spreads relacionados ao risco, ao prazo e às garantias oferecidas.
Foto: Gilson Abre/Arquivo AEN
Com a elevação das taxas de longo prazo, o custo de captação aumenta mesmo sem alteração imediata da Selic. As empresas passam a enfrentar prazos menores de financiamento, redução da capacidade de alavancagem e maior dificuldade para viabilizar projetos que dependem de retorno de longo prazo.
Outro efeito aparece no refinanciamento das dívidas. A renovação de operações financeiras em condições mais caras amplia as despesas com juros e compromete uma parcela maior das margens e da geração de caixa.
Para Amanda, esse movimento também ajuda a explicar a cautela do Copom. Uma redução da taxa básica sem melhora consistente das expectativas poderia produzir um resultado contrário ao pretendido: aliviar o custo de curto prazo, mas contribuir para uma pressão ainda maior sobre os juros longos e, consequentemente, sobre o financiamento das empresas.
Impactos no agronegócio
No agronegócio, a elevação dos juros futuros tem efeitos diretos sobre o planejamento financeiro e a capacidade de investimento. O setor depende de crédito para custear a produção, financiar a aquisição de máquinas e equipamentos, ampliar estruturas e sustentar projetos industriais e logísticos.
Além disso, o financiamento do agro está cada vez mais ligado a recursos privados e ao mercado de capitais, com operações frequentemente referenciadas no Certificado de Depósito Interbancário (CDI). Nesse contexto, a volatilidade dos juros aumenta a exposição financeira de produtores e empresas, especialmente quando os vencimentos das dívidas não acompanham os ciclos produtivos e o prazo de maturação dos investimentos.
A pressão se torna maior quando o encarecimento do crédito coincide com períodos adversos da própria atividade, reduzindo a margem disponível para absorver custos financeiros.
Diante desse quadro, a consultora destaca a importância de uma gestão mais rigorosa do endividamento, com atenção ao perfil das dívidas, à exposição às taxas de juros e à preservação de caixa. Governança e gestão de riscos também ganham relevância para reduzir a vulnerabilidade financeira das operações.
Ajuste fiscal e juros
Na avaliação de Amanda Coura, a recuperação das condições de financiamento depende não apenas das decisões de política monetária, mas também da capacidade do governo de apresentar uma trajetória fiscal previsível.
A consultora ressalta que o mercado não espera que todo o ajuste das contas públicas seja realizado imediatamente. A principal demanda é por um plano gradual, mensurável e crível, capaz de sinalizar a estabilização da dívida pública e reduzir o prêmio de risco exigido pelos investidores.
Sem essa sinalização, a pressão sobre os juros de longo prazo pode persistir, mantendo elevado o custo de captação das empresas. “Mais do que uma agenda macroeconômica, o compromisso fiscal é uma condição necessária para reduzir o custo do crédito e permitir que o agro continue investindo e crescendo”, ressalta.
LEIA MAIS
Ponte que liga MS ao PR pelo Rio Paraná conta com iluminação solar após reforma


PRIMEIRA PÁGINA


Obras/Infra-estrutura
Ponte que liga MS ao PR pelo Rio Paraná conta com iluminação solar após reforma