Agricultura
Inadimplência do crédito rural chega a 9,7% e atinge recorde no Brasil
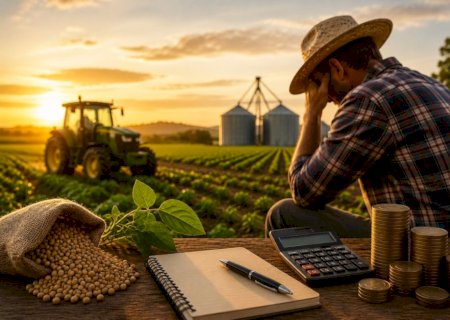
Índice passou de 0,8% em dezembro de 2022 para 9,7% em agosto de 2026, enquanto o custo anual dos juros subiu para R$ 99 bilhões.
BATANEWS/OPR
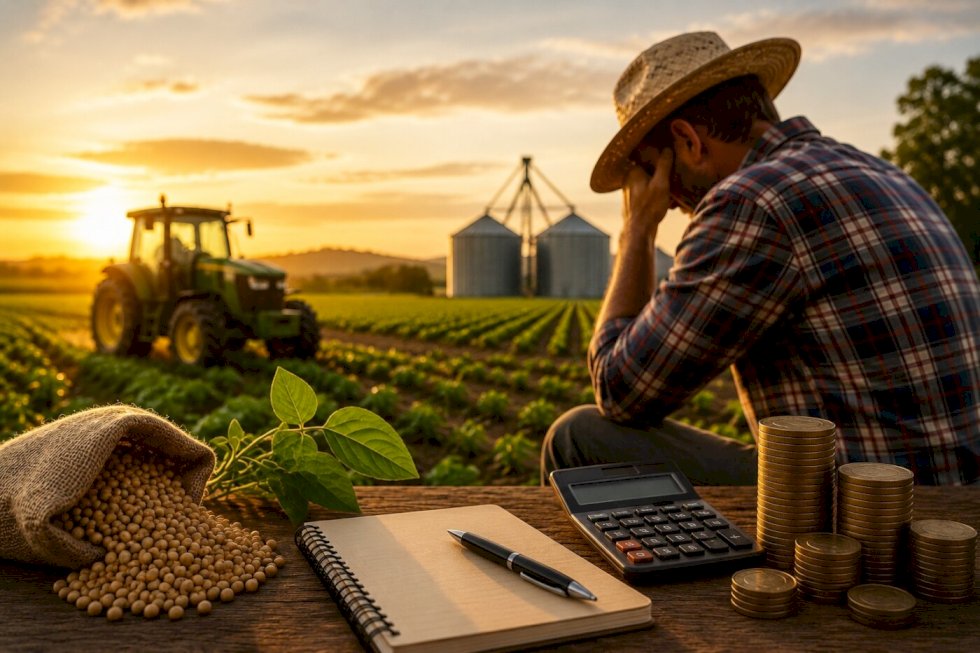
A inadimplência do crédito rural entre pessoas físicas atingiu 9,7% do saldo em agosto de 2026, o maior percentual da série histórica do Banco Central. Em dezembro de 2022, o indicador era de 0,8%. O aumento é analisado pelo Centro de Estudos Avançados em Economia Aplicada (Cepea), da Escola Superior de Agricultura Luiz de Queiroz, da Universidade de São Paulo (Esalq/USP), em estudo que aponta o encarecimento dos financiamentos e as mudanças nas fontes de recursos como fatores centrais para compreender o avanço dos atrasos.
O Texto Ocasional para Discussão (TOD), intitulado “Endividamento rural no Brasil, 2013–2026: custo, composição e concentração da dívida por trás da inadimplência recorde', reúne dados do Banco Central, do próprio Cepea, do Instituto Brasileiro de Geografia e Estatística (IBGE) e do Banco Mundial.
Segundo os pesquisadores, o aumento da inadimplência não pode ser explicado apenas pelo volume de dívidas acumuladas. O estudo destaca que o custo dos financiamentos subiu, a participação de fontes privadas com juros livres aumentou e os débitos se concentraram em segmentos mais expostos às condições financeiras e de mercado.
Em 2025, o saldo do crédito rural correspondia a 94% da renda anual da agropecuária. A proporção permaneceu próxima dos níveis observados entre 2013 e 2019, quando variou de 87% a 109% e a inadimplência era cerca de um terço da registrada atualmente.
O custo do dinheiro, porém, mudou de patamar. A taxa média do crédito rural contratado por pessoas físicas passou de 6,3% ao ano, em 2021, para 12,2% em 2025. No mesmo intervalo, a estimativa anual de juros aumentou de R$ 34 bilhões para R$ 99 bilhões, passando de 3,9% para 11,4% da renda do setor.
Na avaliação do Cepea, esses números indicam que o comprometimento financeiro dos produtores cresceu mesmo sem uma expansão proporcional do estoque de dívida em relação à renda agropecuária.
Outra mudança identificada pelo levantamento foi a ampliação das fontes privadas de financiamento com taxas livres, incluindo operações lastreadas em Letras de Crédito do Agronegócio (LCA). Essas modalidades representavam 5% do crédito rural contratado em 2013 e se aproximaram da metade do total em 2023.
De acordo com o estudo, as operações com juros livres concentram 77% do saldo em atraso e apresentam inadimplência de 17,6%. Nos financiamentos com taxas controladas, o índice é de 3,8%.
O impacto também varia conforme a atividade. Os produtores de grãos enfrentam condições mais adversas, com preços reais 28% inferiores aos de 2021 e a pior relação de troca com fertilizantes da série analisada. Na pecuária, o cenário identificado pelo levantamento é diferente.
O percentual de inadimplência não representa toda a dimensão das dificuldades financeiras. Em agosto de 2026, a carteira problemática do crédito rural somava R$ 205 bilhões, equivalente a 23,8% do total financiado. Segundo o Cepea, aproximadamente três quartos desse montante estavam renegociados ou prorrogados e, por isso, não apareciam no indicador convencional de inadimplência.
A distribuição regional também é desigual. O Rio Grande do Sul concentra 13% da carteira nacional de crédito rural, mas responde por 21% da carteira problemática e 27% do saldo renegociado ou prorrogado. Ainda assim, a inadimplência no Estado era de 3,2%.
Nos estados com forte presença da produção de grãos, a situação aparece de outra forma. Goiás registrava inadimplência de 8,8%, enquanto Maranhão e Tocantins apresentavam índices superiores a 15%.
O estudo também chama atenção para os recursos utilizados no investimento agropecuário fora das linhas tradicionais de crédito rural. Desde 2019, os investimentos do setor cresceram 71%, e 64% desse avanço foi financiado por outras fontes, como recursos próprios, Cédulas de Produto Rural (CPR), fornecedores e operações de arrendamento mercantil (leasing).
O levantamento ressalta que as estatísticas disponíveis não permitem determinar quanto desse financiamento corresponde efetivamente a dívidas, o que limita a avaliação do endividamento total dos produtores.
No campo das medidas de apoio, a Medida Provisória 1.376/2026 havia viabilizado a renegociação de R$ 5,98 bilhões até 5 de outubro. O valor representa 5% do montante estimado pelo estudo, enquanto as dívidas relacionadas a investimentos correspondiam a apenas 1,3% do total renegociado.
Para os autores, uma hipótese que ajuda a explicar o quadro atual é que investimentos contratados entre 2020 e 2022, período de margens mais favoráveis, venceram quando a rentabilidade dos grãos diminuiu e as taxas de juros aumentaram.
Diante desse cenário, o estudo aponta que a resposta às dificuldades financeiras exige distinguir problemas temporários de liquidez de situações de insolvência, nas quais a capacidade de pagamento está comprometida de forma mais profunda. A análise individual das contas de cada propriedade é apresentada como alternativa ao alongamento generalizado das dívidas.
Os pesquisadores também destacam a necessidade de ampliar as informações disponíveis sobre o endividamento rural, incluindo dados de inadimplência por finalidade do financiamento, renegociações realizadas diretamente entre credores e produtores e dívidas mantidas fora do sistema financeiro.
LEIA MAIS


PRIMEIRA PÁGINA